
Préstamo de BancoEstado: requisitos y antecedentes que suelen pedir

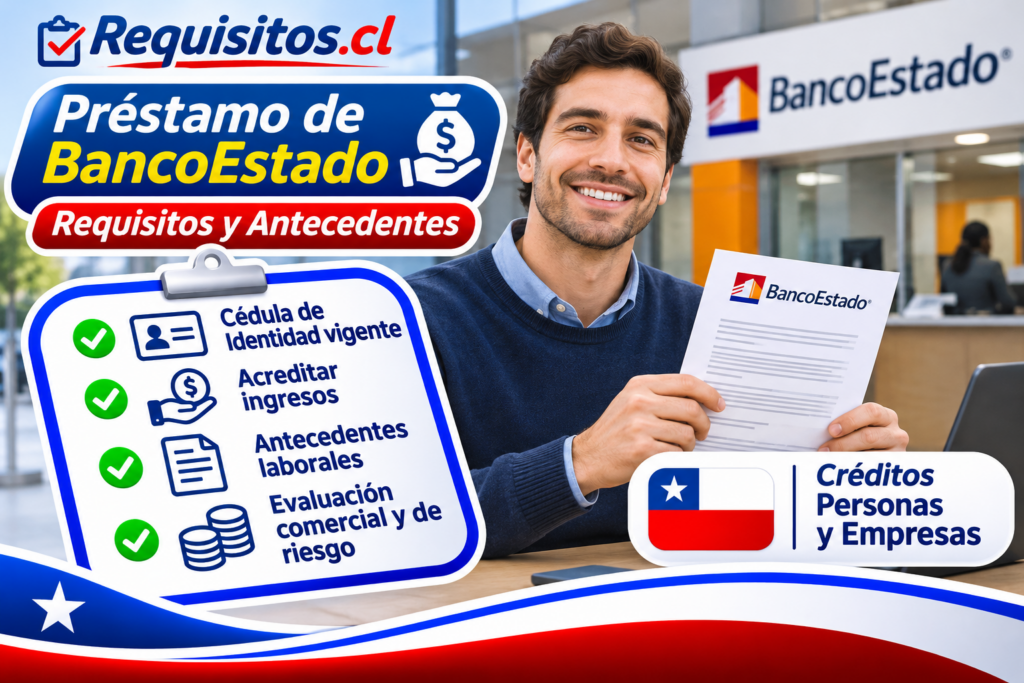
Solicitar un préstamo en BancoEstado puede ser una alternativa para financiar gastos personales, consolidar deudas, comprar una vivienda, adquirir un vehículo, invertir en un emprendimiento o enfrentar una necesidad económica puntual. Sin embargo, la aprobación no depende únicamente de completar un formulario. El banco analiza los ingresos, la antigüedad laboral, el nivel de endeudamiento, los antecedentes comerciales, la capacidad de pago y la documentación entregada.
Los requisitos cambian según el tipo de financiamiento. No se solicitan los mismos antecedentes para un crédito de consumo, un crédito hipotecario, un préstamo para una actividad independiente, un financiamiento automotriz o un producto destinado a una microempresa.
En este artículo se explican los requisitos generales para solicitar un préstamo en BancoEstado, los documentos que suelen pedir a trabajadores dependientes e independientes, los antecedentes adicionales para extranjeros, la diferencia entre un crédito de consumo y uno hipotecario, los costos que se deben revisar antes de firmar y las principales recomendaciones para evitar el sobreendeudamiento.
Importante: cumplir con los requisitos básicos no garantiza la aprobación. BancoEstado realiza una evaluación comercial y de riesgo para cada solicitud, puede aprobar un monto menor al solicitado, pedir un aval o codeudor, requerir antecedentes adicionales o rechazar la operación conforme a sus políticas vigentes.
Índice
Qué es un préstamo de BancoEstado
Un préstamo es una operación mediante la cual una institución financiera entrega una cantidad de dinero a una persona o empresa, con el compromiso de que ese monto será devuelto en un plazo determinado, normalmente mediante cuotas, junto con intereses, impuestos, seguros y otros gastos que correspondan.
BancoEstado ofrece distintos productos de financiamiento para personas, empresas, emprendedores y organizaciones. Cada producto tiene condiciones propias, como monto mínimo o máximo, plazo, tasa de interés, garantías, documentación, seguros y forma de pago.
Crédito de consumo
El crédito de consumo es un préstamo destinado generalmente a personas naturales sin giro comercial. Puede utilizarse para financiar proyectos personales, reparaciones, educación, salud, viajes, compra de bienes, consolidación de deudas u otros fines permitidos por el contrato.
En un crédito de consumo, el banco suele evaluar la renta líquida, la estabilidad laboral, el comportamiento de pago, el nivel de endeudamiento y la capacidad de asumir una nueva cuota mensual.
Crédito hipotecario
El crédito hipotecario se utiliza principalmente para comprar, construir, ampliar o reparar una vivienda, aunque también puede destinarse a otros fines autorizados. La propiedad queda vinculada como garantía mediante una hipoteca.
Este producto requiere una revisión más extensa que un crédito de consumo. Además de evaluar al solicitante, el banco analiza la propiedad, realiza una tasación y revisa los títulos de dominio, gravámenes, prohibiciones, contribuciones y otros antecedentes legales.
Crédito para vehículos
El financiamiento para comprar un vehículo puede estar estructurado como crédito de consumo, crédito automotriz u otra modalidad. El banco puede solicitar una cotización, información del vehículo, antecedentes del vendedor y documentos que acrediten el destino de los fondos.
Financiamiento para trabajadores independientes
Las personas que trabajan por cuenta propia deben demostrar que sus ingresos son suficientes y relativamente estables. Para ello pueden solicitarse boletas de honorarios, declaraciones de impuestos, formularios tributarios, contratos, cartolas bancarias y antecedentes de la actividad económica.
Créditos para microempresas
Los créditos para microempresas se evalúan de acuerdo con la actividad del negocio, sus ventas, antigüedad, flujo de caja, comportamiento comercial, destino del financiamiento y capacidad de pago de la empresa.
Requisitos generales para solicitar un crédito de consumo
Los requisitos publicados para el crédito de consumo pueden variar según el canal de solicitud, el monto, el tipo de trabajador, la antigüedad laboral, el historial comercial y la política vigente del banco.
Ser mayor de edad
Uno de los requisitos generales para solicitar un crédito de consumo es ser mayor de dieciocho años. La edad por sí sola no garantiza la aprobación, porque también se analiza la solvencia económica y la capacidad de pago.
Tener nacionalidad chilena o residencia definitiva
Para el crédito de consumo, BancoEstado publica como requisito general tener nacionalidad chilena o ser extranjero con más de un año de permanencia definitiva. Las personas extranjeras deben consultar si su situación migratoria y documentación cumplen las condiciones del producto específico.
Contar con ingresos demostrables
El solicitante debe demostrar que recibe ingresos suficientes para pagar la cuota. Los ingresos pueden provenir de un contrato de trabajo, actividad independiente, rentas de arriendo, pensiones u otras fuentes aceptadas por el banco.
El monto mínimo de renta publicado puede variar según el tipo de cliente y la actualización comercial. En la información vigente consultada para el crédito de consumo, BancoEstado menciona una renta líquida desde $200.000 para trabajadores dependientes y desde $350.000 para trabajadores independientes y rentistas. Estos valores deben confirmarse antes de solicitar el crédito, porque pueden cambiar.
Acreditar antigüedad laboral
La antigüedad laboral permite demostrar estabilidad de los ingresos. Para trabajadores dependientes, BancoEstado publica como referencia un mínimo de un año en el empleo actual con contrato indefinido, o seis meses con contrato indefinido cuando se trata de trabajadores de empresas privadas con convenio de remuneraciones.
Estos antecedentes no significan que todas las personas que cumplan el tiempo serán aprobadas. El banco también puede revisar el empleador, el tipo de contrato, la renta, las deudas existentes y el historial de pago.
Contar con buen comportamiento comercial
El banco revisa los antecedentes comerciales y el comportamiento de pago. Las morosidades, protestos, deudas vencidas, renegociaciones, castigos o un nivel elevado de obligaciones pueden influir en el resultado de la evaluación.
Tener una deuda vigente no impide automáticamente solicitar un crédito, pero la nueva cuota debe ser compatible con la capacidad de pago. Es posible que el banco apruebe un monto menor, solicite consolidar obligaciones o rechace la solicitud.
Acreditar domicilio
BancoEstado puede solicitar un documento que confirme el domicilio actual del cliente. El comprobante debe cumplir las condiciones indicadas por el banco, como estar a nombre del solicitante, encontrarse pagado y tener una antigüedad de vencimiento determinada.
Ser sujeto de evaluación crediticia
La solicitud está sujeta a la política crediticia del banco. Esto significa que BancoEstado puede analizar múltiples factores y no está obligado a aprobar el monto solicitado solamente porque el cliente tenga una cuenta, reciba su sueldo o cumpla un requisito básico.
Documentos que suelen pedir a trabajadores dependientes
Los trabajadores dependientes normalmente deben demostrar identidad, ingresos, antigüedad laboral y cotizaciones previsionales. La documentación exacta puede cambiar según si la renta es fija o variable.
Cédula de identidad vigente
Se suele solicitar la cédula de identidad vigente, por ambos lados cuando corresponde. Si está vencida, extraviada o en renovación, consulta qué documento alternativo acepta el banco.
Liquidaciones de sueldo
BancoEstado puede solicitar las tres últimas liquidaciones de sueldo. Estas permiten revisar la renta imponible, la renta líquida, los descuentos, la continuidad del empleador y la existencia de ingresos variables.
Si las liquidaciones no indican la fecha de ingreso, puede ser necesario presentar un certificado de antigüedad laboral emitido por el empleador.
Certificado de antigüedad laboral
El certificado debe indicar normalmente el nombre del trabajador, la fecha de ingreso, el tipo de contrato, el cargo, la remuneración o renta cuando corresponda y la identificación del empleador.
El banco puede solicitar que el certificado tenga una fecha reciente y que sea emitido por un canal verificable de la empresa.
Certificado de cotizaciones
También puede solicitarse un certificado de AFP, INP o cotizaciones de salud que incluya las últimas cotizaciones. Este antecedente ayuda a comprobar la continuidad laboral y previsional.
Contrato de trabajo
En algunos casos se puede requerir el contrato de trabajo o un anexo vigente. El banco puede revisar si el contrato es indefinido, a plazo fijo, por obra o faena, y si la antigüedad coincide con la información declarada.
Cartolas bancarias
Cuando los ingresos tienen componentes variables o el solicitante recibe pagos en distintas cuentas, pueden solicitarse cartolas bancarias. Estas deben mostrar abonos identificables y coherentes con la renta declarada.
Documentos que suelen pedir a trabajadores independientes
Los trabajadores independientes deben demostrar la existencia de la actividad, la continuidad de los ingresos y la capacidad para pagar el crédito. La evaluación puede ser más extensa porque los ingresos no siempre llegan en forma fija cada mes.
Inicio de actividades
Puede solicitarse el documento que acredita la iniciación de actividades ante el Servicio de Impuestos Internos. La antigüedad de la actividad suele ser relevante para demostrar estabilidad.
Para el crédito de consumo, BancoEstado informa como referencia un mínimo de un año desde la iniciación de actividades y al menos una declaración de impuesto a la renta para trabajadores independientes.
Boletas de honorarios
El banco puede solicitar boletas de honorarios de los últimos meses. En la información publicada por BancoEstado se mencionan boletas de honorarios o declaraciones de pagos provisionales mensuales correspondientes a los últimos seis meses.
Resumen de boletas del Servicio de Impuestos Internos
El resumen de boletas emitido por el Servicio de Impuestos Internos puede servir para mostrar los ingresos declarados durante los últimos doce meses. Es importante que los montos coincidan con la información entregada en la solicitud.
Declaración anual de impuestos
La última declaración anual de impuestos, normalmente asociada al formulario correspondiente, permite revisar los ingresos declarados, la actividad económica y la continuidad tributaria.
Declaraciones mensuales
Dependiendo de la actividad, pueden solicitarse declaraciones mensuales, formularios tributarios, registros de ventas, facturas emitidas, contratos de prestación de servicios o documentos equivalentes.
Contratos vigentes
Los contratos con clientes, empresas o instituciones pueden demostrar que la persona mantiene fuentes de ingreso activas. El banco puede pedir que estén vigentes y que indiquen claramente el servicio, plazo y forma de pago.
Cartolas bancarias
Las cartolas de los últimos meses pueden ayudar a demostrar el flujo real de ingresos y egresos. Conviene entregar cartolas completas, legibles y descargadas desde la institución financiera correspondiente.
Antecedentes para rentistas y personas que reciben arriendos
Las personas que obtienen ingresos por arriendos pueden acreditar esa fuente mediante contratos, comprobantes y documentos relacionados con las propiedades.
Contratos de arriendo
BancoEstado puede solicitar contratos de arriendo vigentes y notariados con una antigüedad mínima determinada. El contrato debe indicar el inmueble, el arrendatario, el monto, la duración y las condiciones de pago.
Certificado de dominio vigente
El certificado de dominio vigente permite vincular la propiedad con la persona que declara recibir los arriendos. El banco puede solicitarlo para verificar que el solicitante tiene derechos sobre el inmueble.
Comprobantes de pago
Los comprobantes de los últimos meses ayudan a demostrar que el arriendo se paga efectivamente. También puede solicitarse un anexo notariado que acredite la vigencia del contrato.
Declaraciones tributarias
Los ingresos por arriendo deben ser coherentes con las declaraciones tributarias y con la información financiera entregada. Las diferencias entre los documentos pueden generar solicitudes adicionales.
Comprobantes de domicilio que pueden solicitar
El domicilio debe acreditarse mediante un documento aceptado por BancoEstado. La información oficial del crédito de consumo menciona documentos como comprobantes de contribuciones, dividendos, estados de cuenta de instituciones financieras o grandes tiendas, siempre que cumplan las condiciones de vigencia y titularidad establecidas.
Cuenta de servicio básico
Una cuenta de electricidad, agua, gas, internet o telefonía puede ser aceptada si está a nombre del cliente y cumple con la antigüedad solicitada.
Estado de cuenta
Un estado de cuenta de una institución financiera o de una tienda comercial puede servir para acreditar domicilio cuando incluye el nombre completo y la dirección del solicitante.
Comprobante de contribuciones
El comprobante de pago de contribuciones puede utilizarse cuando corresponde y debe relacionarse con la dirección declarada.
Comprobante de pago de dividendos
Las personas que tienen una vivienda financiada pueden presentar un comprobante de pago del dividendo, siempre que sea aceptado por el banco y esté actualizado.
Contrato de arriendo
El contrato de arriendo puede ser útil para quienes no son propietarios. Pregunta si debe estar firmado ante notario, si debe tener una antigüedad determinada y si debe acompañarse de una cuenta de servicio.
Certificado de residencia
Algunas situaciones requieren un certificado de residencia. La aceptación depende de la política del producto y del canal donde se realiza la solicitud.
Requisitos para extranjeros que solicitan un préstamo
Las personas extranjeras pueden solicitar determinados productos de BancoEstado, pero deben acreditar identidad, residencia, ingresos y estabilidad económica conforme a las condiciones del crédito.
Documento de identidad
Se puede solicitar cédula de identidad para extranjeros, pasaporte u otro documento válido. Para una operación bancaria, el documento debe permitir identificar claramente al solicitante.
Permanencia definitiva
Para el crédito de consumo, BancoEstado publica como requisito general que la persona extranjera tenga más de un año de permanencia definitiva. Esta condición debe confirmarse con el banco, porque puede variar según el producto y la situación migratoria.
RUT y situación tributaria
El banco puede solicitar RUT chileno, información tributaria y antecedentes del Servicio de Impuestos Internos. Si la persona trabaja de manera independiente, también puede requerir inicio de actividades y declaraciones de impuestos.
Acreditación de ingresos en Chile
Los ingresos obtenidos en Chile deben acreditarse mediante liquidaciones, contrato de trabajo, cotizaciones, boletas, declaraciones tributarias o cartolas, según corresponda.
Documentos emitidos en el extranjero
Si se utilizan documentos emitidos en otro país, pueden requerir apostilla, legalización, traducción oficial o validación. El requisito depende del tipo de crédito y del documento.
Antigüedad laboral
El banco puede solicitar demostrar una permanencia laboral mínima en Chile. Si la persona cambió de empleador recientemente, conviene informar la situación y presentar antecedentes que permitan mostrar continuidad de ingresos.
Cómo BancoEstado evalúa una solicitud de préstamo
La evaluación crediticia busca determinar si la persona tiene capacidad suficiente para asumir el crédito y pagarlo oportunamente.
Capacidad de pago
El banco compara los ingresos con los gastos y las obligaciones vigentes. La cuota propuesta debe ser compatible con el presupuesto mensual.
Renta líquida
La renta líquida es el ingreso que queda después de descuentos legales y otros descuentos aplicables. El banco puede utilizar esta información para estimar el margen disponible para nuevas cuotas.
Endeudamiento vigente
Se revisan créditos, tarjetas, líneas de crédito, avances, dividendos, obligaciones comerciales y otras deudas. No se debe ocultar una obligación, porque el banco puede verificarla mediante fuentes formales.
Historial de pago
El comportamiento histórico muestra si las cuotas anteriores fueron pagadas a tiempo, si existieron atrasos o si las obligaciones fueron renegociadas.
Estabilidad laboral
La duración del empleo, el tipo de contrato y la continuidad de las cotizaciones influyen en la evaluación de estabilidad.
Antecedentes comerciales
Los antecedentes comerciales pueden incluir información sobre morosidades y obligaciones impagas. Si encuentras un error, solicita la corrección antes de presentar una nueva solicitud.
Destino del crédito
En los créditos de libre disponibilidad, la persona puede utilizar el dinero para fines permitidos por el contrato. En productos destinados a vivienda, vehículo, educación o negocio, el banco puede solicitar cotizaciones y documentos que demuestren el uso de los fondos.
Pasos para solicitar un préstamo de BancoEstado
Definir el monto que realmente necesitas
Antes de iniciar la solicitud, calcula cuánto dinero necesitas y evita pedir un monto mayor solamente porque aparece disponible. Un monto más alto generalmente implica una cuota o costo total mayor.
Revisar tu presupuesto
Calcula tus ingresos mensuales y resta gastos de vivienda, alimentación, servicios, transporte, salud, educación, pensiones, otras cuotas y gastos variables.
La CMF recomienda verificar que los ingresos sean superiores a los gastos y que exista margen para enfrentar imprevistos. Si el presupuesto queda prácticamente en cero, una nueva deuda puede ser riesgosa.
Simular el crédito
Utiliza el simulador oficial o solicita una cotización formal. Revisa el monto líquido que recibirás, la cantidad de cuotas, el valor mensual, la tasa, la CAE, los seguros, los impuestos y el costo total.
Información oficial del crédito de consumo BancoEstado
Reunir los antecedentes
Prepara los documentos de identidad, renta, antigüedad laboral, domicilio, cotizaciones, antecedentes tributarios y cualquier documento relacionado con el destino del crédito.
Ingresar la solicitud
La solicitud puede iniciar en canales digitales, sucursales, plataformas telefónicas u otros medios habilitados por BancoEstado. Usa solamente canales oficiales y verifica que el sitio web tenga el dominio correcto.
Responder las preguntas de evaluación
El banco puede solicitar información adicional sobre ingresos, gastos, empleador, actividad económica, deudas o patrimonio. Responde con datos reales y consistentes.
Esperar la evaluación
La evaluación puede ser inmediata en algunos productos o requerir más tiempo cuando se necesita revisar antecedentes adicionales.
Revisar la oferta
Si el banco aprueba la solicitud, revisa si la oferta corresponde al monto solicitado, al plazo y a las condiciones que realmente puedes asumir.
Firmar el contrato
Antes de firmar, lee la hoja resumen, el contrato, los anexos, los seguros, las comisiones y las condiciones de prepago o atraso.
Recibir los fondos
Una vez firmado el contrato y cumplidas las condiciones de desembolso, el banco entrega el dinero de acuerdo con el mecanismo establecido.
Qué revisar en la cotización del préstamo
La cotización debe permitir conocer el costo real de la operación antes de firmar.
Monto solicitado
Comprueba cuánto dinero estás pidiendo y si el monto corresponde a una necesidad concreta.
Monto líquido recibido
El monto líquido es la cantidad que realmente recibirás después de descontar gastos, impuestos, seguros u otros cargos aplicables.
Plazo
Un plazo más largo puede reducir el valor de la cuota, pero normalmente aumenta el costo total de la operación. Un plazo más corto puede elevar la cuota, aunque podría reducir los intereses totales.
Valor de la cuota
La cuota debe ser compatible con tus ingresos y gastos mensuales. No evalúes únicamente si puedes pagar la primera cuota; considera si podrás pagar todas durante todo el plazo.
Tasa de interés
La tasa permite conocer el interés aplicado, pero no es el único indicador del costo. Debes compararla junto con la CAE y el costo total.
Carga Anual Equivalente
La CAE es un porcentaje que permite comparar el costo de créditos similares. Para comparar correctamente, utiliza el mismo monto, plazo, periodicidad y condiciones.
Costo Total del Crédito
El Costo Total del Crédito muestra cuánto terminarás pagando al completar todas las cuotas y cargos incluidos en la operación. SERNAC recomienda considerar este indicador antes de decidir.
Seguros
Revisa si existe seguro de desgravamen, desempleo, incapacidad temporal u otra cobertura. Comprueba si el seguro es obligatorio, voluntario, incluido en la cuota o cobrado separadamente.
Impuestos y gastos
La operación puede incluir impuesto de timbres y estampillas, gastos notariales, comisiones u otros cargos, según el producto y la normativa aplicable.
Qué es la CAE y por qué debes revisarla
La Carga Anual Equivalente, conocida como CAE, es un indicador expresado como porcentaje que permite comparar el costo de distintas alternativas de crédito.
La CAE considera la tasa de interés y otros gastos o cargos asociados. Por eso, comparar solamente la tasa puede llevar a una conclusión equivocada.
Cómo comparar dos créditos
Compara créditos con el mismo monto y el mismo número de cuotas. Si las condiciones son diferentes, una CAE menor no siempre significa que el crédito sea más conveniente para tu presupuesto.
La CAE no reemplaza el costo total
La CAE sirve para comparar, mientras que el costo total muestra en dinero cuánto pagarás durante toda la operación. Revisa ambos indicadores.
La cuota tampoco es suficiente
Una cuota baja puede parecer conveniente, pero si se obtiene mediante un plazo muy largo, podrías terminar pagando mucho más. Revisa siempre la cantidad de cuotas y el costo final.
Qué es el costo total del crédito
El Costo Total del Crédito es la suma de los pagos que realizarás durante la vida del préstamo, incluyendo capital, intereses, gastos y cargos que correspondan.
Este valor permite saber cuánto dinero devolverás en total. SERNAC señala que los consumidores tienen derecho a conocer el CTC antes de contratar un crédito.
Ejemplo sencillo
Si recibes un préstamo de $1.000.000, no significa que devolverás exactamente $1.000.000. El costo total puede ser mayor debido a intereses, seguros, impuestos, gastos notariales y otros cargos incluidos en la operación.
El ejemplo es únicamente ilustrativo. El valor real depende de la tasa, el plazo, la modalidad y la cotización entregada por el banco.
Seguros asociados al préstamo
Algunos créditos pueden incluir seguros obligatorios o voluntarios. Antes de aceptar una cobertura, revisa su precio, alcance, exclusiones, deducibles, vigencia y procedimiento para denunciar un siniestro.
Seguro de desgravamen
Este seguro puede cubrir el saldo insoluto del crédito en caso de fallecimiento del asegurado, conforme a las condiciones de la póliza.
Seguro de desempleo
Puede cubrir determinadas cuotas si la persona pierde su empleo y cumple las condiciones de la póliza. No todas las situaciones laborales están cubiertas.
Seguro de incapacidad temporal
Puede cubrir cuotas durante un periodo de incapacidad, siempre que se cumplan los requisitos médicos y contractuales.
Seguros voluntarios
Un seguro adicional no debe aceptarse sin conocer su costo y cobertura. Pregunta si puedes contratar el crédito sin ese producto y revisa la información por separado.
¿Es obligatorio contratar otros productos para obtener el préstamo?
La contratación de una cuenta, tarjeta, seguro u otro producto adicional debe revisarse cuidadosamente. BancoEstado informa en sus condiciones que para obtener un crédito de consumo no es obligatorio contratar seguros ni otros productos o servicios, sin perjuicio de que puedan existir condiciones específicas para determinadas tasas o promociones.
Lee la cotización y pregunta expresamente si la tasa ofrecida depende de contratar un producto adicional. No firmes servicios que no necesitas o cuyo costo no comprendes.
Qué puede provocar el rechazo del crédito
El rechazo puede deberse a distintos factores y no siempre significa que exista un solo problema.
Ingresos insuficientes
Si la renta no permite cubrir la nueva cuota junto con las obligaciones actuales, el banco puede rechazar la solicitud o aprobar un monto inferior.
Antigüedad laboral insuficiente
Una persona que acaba de comenzar un empleo puede no cumplir los criterios de estabilidad exigidos para determinados productos.
Exceso de endeudamiento
Si las cuotas actuales representan una parte elevada de los ingresos, una nueva deuda puede ser considerada riesgosa.
Morosidades
Las deudas impagas y atrasos pueden influir negativamente en la evaluación. Antes de solicitar un préstamo, revisa si existen obligaciones vencidas que puedas regularizar.
Información inconsistente
Las diferencias entre liquidaciones, cartolas, declaraciones tributarias y datos declarados pueden provocar una revisión adicional o un rechazo.
Documentación incompleta
Si no se entrega un documento esencial, el banco puede dejar la solicitud pendiente o pedir nuevos antecedentes.
Política de riesgo
Incluso una persona con ingresos puede no cumplir todos los criterios internos del producto. El banco realiza una evaluación integral.
Qué hacer si BancoEstado rechaza el préstamo
Si la solicitud es rechazada, solicita información sobre el motivo. De acuerdo con los derechos del consumidor financiero, la institución debe informar las razones del rechazo por escrito y basarse en condiciones objetivas.
Solicitar el motivo formal
Pregunta cuál fue el factor principal: renta, antigüedad, historial comercial, endeudamiento, documentación o política del producto.
Revisar los antecedentes comerciales
Comprueba que la información registrada sea correcta. Si existe una deuda pagada que todavía aparece como morosa, solicita la actualización correspondiente.
No solicitar inmediatamente múltiples créditos
Presentar muchas solicitudes en poco tiempo puede complicar la evaluación y aumentar el riesgo de endeudarse. Primero identifica el problema y corrígelo.
Consultar un monto menor
Si el problema es la capacidad de pago, puedes preguntar si un monto menor o un plazo distinto se ajusta mejor a la evaluación.
Evitar prestamistas informales
El rechazo bancario no justifica aceptar préstamos informales con intereses excesivos, amenazas, cobros anticipados o condiciones que no estén escritas.
Préstamo para consolidar deudas
Un crédito de consolidación puede utilizarse para pagar varias obligaciones y reunirlas en una sola cuota. Sin embargo, no siempre reduce el costo total.
Cuándo puede ser útil
Puede ser útil cuando la nueva operación tiene un costo razonable, una cuota manejable y permite cerrar o reducir deudas más caras.
Qué debes comparar
- Saldo total de las deudas actuales.
- Intereses y cargos vigentes.
- Nueva cuota mensual.
- Nuevo plazo.
- CAE.
- Costo total del nuevo crédito.
- Seguros y gastos.
Riesgos de consolidar sin cambiar hábitos
Si se paga la deuda anterior, pero se vuelven a utilizar las tarjetas y líneas de crédito sin un presupuesto, la persona puede terminar con una deuda nueva y obligaciones antiguas nuevamente acumuladas.
Préstamo para comprar un vehículo
Antes de solicitar financiamiento para un vehículo, calcula el costo completo de tenerlo. Además de la cuota, debes considerar combustible, permiso de circulación, revisión técnica, seguros, mantenciones, estacionamiento, reparaciones y depreciación.
Documentos que pueden solicitar
- Cédula de identidad.
- Liquidaciones de sueldo o antecedentes de ingresos.
- Certificado de antigüedad laboral.
- Cotización formal del vehículo.
- Antecedentes del vendedor.
- Información del vehículo nuevo o usado.
- Comprobante de domicilio.
Vehículo nuevo o usado
Un vehículo usado puede requerir revisión de dominio, multas, prendas, prohibiciones, kilometraje, estado mecánico y documentación. No entregues dinero ni firmes una compraventa sin verificar la situación legal del vehículo.
Vehículos destinados a trabajar
Si el vehículo se utilizará para aplicaciones, transporte, reparto o una actividad comercial, informa el destino real. El producto adecuado puede ser diferente a un crédito de consumo personal.
Préstamo hipotecario de BancoEstado
El crédito hipotecario requiere una evaluación financiera y legal más completa. Se utiliza principalmente para comprar una propiedad y constituye una hipoteca como garantía del pago.
Requisitos generales
BancoEstado publica como requisitos generales ser mayor de dieciocho años, tener nacionalidad chilena o residencia definitiva, acreditar ingresos, domicilio, antecedentes comerciales, inicio de actividades cuando corresponda y contar con el pie o ahorro requerido.
Antigüedad de trabajadores dependientes
Para trabajadores dependientes, BancoEstado informa como referencia una antigüedad laboral de al menos un año. La evaluación puede considerar el tipo de contrato y la continuidad de los ingresos.
Antigüedad de trabajadores independientes
Los trabajadores independientes con título profesional pueden necesitar al menos un año desde el inicio de actividades. Las personas con título técnico, comisionistas u otras prestaciones de servicios pueden requerir una antigüedad superior.
Complementación de renta
La complementación de renta permite sumar los ingresos de más de una persona para evaluar una vivienda. Quienes complementan deben conocer que también comparten responsabilidades y obligaciones asociadas al crédito.
Pie de la vivienda
La persona debe contar con el pie o ahorro que no será financiado por el banco. El porcentaje de financiamiento depende de la tasación, el precio de venta, la propiedad, el producto y la evaluación comercial.
Tasación
El banco puede realizar una tasación para estimar el valor comercial de la propiedad. La tasación tiene un costo que normalmente asume el solicitante.
Estudio de títulos
El estudio de títulos revisa la historia legal de la propiedad, el dominio, hipotecas, gravámenes, prohibiciones, expropiaciones, recepción final, contribuciones y otros antecedentes.
Seguros hipotecarios
En los créditos hipotecarios suelen existir seguros obligatorios asociados a desgravamen, incendio y sismo, según la normativa y el contrato. También pueden ofrecerse coberturas adicionales.
Documentos personales
- Cédula de identidad vigente.
- Certificado de estado civil.
- Certificados de renta.
- Liquidaciones de sueldo.
- Certificados de cotizaciones previsionales.
- Declaración personal de salud cuando corresponda.
- Contrato o promesa de compraventa.
- Antecedentes del ahorro y del pie.
Documentos de la propiedad
- Escrituras públicas.
- Inscripción de dominio vigente.
- Certificado de hipotecas, gravámenes y prohibiciones.
- Certificado de avalúo fiscal.
- Certificado de contribuciones.
- Certificado de recepción final.
- Certificados de no expropiación cuando corresponda.
- Certificados de gastos comunes para departamentos.
- Certificados relacionados con subsidios habitacionales, cuando corresponda.
Información oficial sobre créditos hipotecarios BancoEstado
Cómo evaluar si puedes pagar el préstamo
Antes de solicitar un crédito, realiza un presupuesto realista. No uses solamente el ingreso bruto ni consideres únicamente los gastos fijos.
Calcular ingresos reales
Considera el promedio mensual de ingresos líquidos. Si recibes comisiones, bonos, propinas o ingresos variables, utiliza un promedio conservador y no el mejor mes del año.
Sumar gastos permanentes
- Arriendo o dividendo.
- Alimentación.
- Servicios básicos.
- Transporte.
- Salud y medicamentos.
- Educación.
- Seguros.
- Pensiones alimenticias.
- Cuotas de otros créditos.
- Pagos mínimos de tarjetas.
Considerar gastos irregulares
Incluye reparaciones, matrículas, ropa, mantenciones, contribuciones, vacaciones, regalos, gastos veterinarios y cualquier pago que ocurra durante el año.
Dejar un margen para emergencias
Una cuota que consume todo el dinero disponible puede ser peligrosa. La CMF y SERNAC recomiendan evaluar si queda margen suficiente para enfrentar imprevistos.
Endeudamiento responsable
Un crédito puede ser útil cuando permite financiar una necesidad concreta sin poner en riesgo el presupuesto. El problema aparece cuando las cuotas superan la capacidad de pago o se solicita un préstamo para cubrir permanentemente otros gastos.
Solicitar solamente lo necesario
No pidas el máximo disponible solamente porque el banco lo ofrece. Solicita el monto que realmente necesitas y evita convertir una necesidad pequeña en una deuda de largo plazo.
Comparar antes de firmar
Compara BancoEstado con otras instituciones financieras reguladas. Revisa el mismo monto, el mismo plazo, el mismo número de cuotas y condiciones equivalentes.
No pagar por una aprobación garantizada
Ninguna persona externa puede garantizar legítimamente la aprobación de un crédito a cambio de un pago anticipado. Desconfía de mensajes que solicitan transferencias, claves, códigos de seguridad o fotografías de documentos por canales informales.
Proteger las claves bancarias
BancoEstado no debería pedirte claves completas, códigos de autorización o datos confidenciales por redes sociales, llamadas sospechosas o mensajes no verificados.
Derechos del consumidor financiero
Las personas que solicitan un préstamo tienen derecho a recibir información clara antes de contratar.
Derecho a recibir una cotización
La cotización debe informar monto, plazo, cuota, tasa, CAE, costo total y gastos o cargos asociados.
Derecho a conocer la CAE y el costo total
El consumidor tiene derecho a conocer ambos indicadores y utilizarlos para comparar ofertas.
Derecho a conocer las condiciones objetivas
La institución debe informar las condiciones generales que utiliza para evaluar el crédito.
Derecho a conocer el motivo del rechazo
Si la solicitud es rechazada, puedes pedir que el motivo sea informado por escrito y se base en condiciones objetivas.
Derecho a recibir información del crédito
Puedes solicitar información sobre tu deuda, cuotas pagadas, saldo, intereses, seguros y condiciones de término anticipado.
Derecho a revisar la hoja resumen
Los contratos de adhesión de productos financieros deben incluir una hoja resumen con las características principales de la operación.
Derechos del consumidor financiero en SERNAC
Prepago y término anticipado del crédito
En determinadas condiciones, el consumidor puede solicitar el pago anticipado de una deuda. Antes de realizarlo, pide una liquidación que indique el saldo, intereses, comisiones y cualquier costo asociado al prepago.
Solicitar una liquidación
La liquidación debe mostrar cuánto necesitas pagar para extinguir la obligación en una fecha determinada.
Comparar el ahorro
Si tienes dinero disponible para prepagar, compara el ahorro de intereses con la rentabilidad o utilidad que tendría mantener esos fondos.
No transferir sin confirmación
Realiza el pago solamente mediante canales oficiales y conserva el comprobante de la operación.
Qué ocurre si te atrasas en una cuota
Un atraso puede generar intereses moratorios, gastos de cobranza y afectar los antecedentes comerciales, de acuerdo con el contrato y la normativa aplicable.
Contactar rápidamente al banco
Si sabes que no podrás pagar, comunícate antes del vencimiento o lo más pronto posible. Pregunta por alternativas formales y evita ignorar las notificaciones.
No cubrir una deuda con otra sin analizarla
Solicitar un nuevo préstamo para pagar una cuota puede resolver el problema momentáneamente, pero aumentar la deuda total.
Revisar la cobranza
Los gastos de cobranza extrajudicial deben respetar los límites y condiciones de la normativa. Si tienes dudas, consulta en SERNAC o en la autoridad correspondiente.
Seguridad para solicitar un préstamo en línea
La solicitud digital es cómoda, pero debes verificar que estás utilizando el sitio oficial.
- Escribe manualmente la dirección del banco o utiliza la aplicación oficial.
- No ingreses claves desde enlaces recibidos por mensajes sospechosos.
- No compartas códigos de autorización.
- No envíes fotografías de tu tarjeta por redes sociales.
- Confirma que el sitio tenga conexión segura.
- Desconfía de ofertas de aprobación inmediata sin evaluación.
- No pagues anticipos a supuestos gestores.
- Verifica las llamadas utilizando los canales oficiales del banco.
Preguntas frecuentes sobre los préstamos de BancoEstado
¿Puedo solicitar un préstamo si no soy cliente de BancoEstado?
La posibilidad depende del producto y del canal de solicitud. Puedes consultar directamente con BancoEstado si el crédito está disponible para nuevos clientes y qué antecedentes debes presentar.
¿Tener una cuenta BancoEstado garantiza que me aprueben?
No. Tener una cuenta o recibir el sueldo en el banco puede facilitar la verificación de algunos antecedentes, pero la aprobación depende de la evaluación crediticia.
¿Puedo solicitar un préstamo con contrato a plazo fijo?
La aprobación depende de la política vigente, la antigüedad, la continuidad laboral, los ingresos y el comportamiento de pago. Consulta qué documentos adicionales se requieren.
¿Puedo solicitarlo si trabajo por cuenta propia?
Sí, puedes consultar por el producto correspondiente, pero debes acreditar ingresos, antigüedad de actividad, declaraciones tributarias y flujo financiero.
¿Puedo solicitarlo si tengo otra deuda?
Es posible, pero el banco revisará todas tus obligaciones y determinará si puedes asumir una nueva cuota.
¿Puedo pedir un monto mayor al que necesito?
Puedes solicitarlo, pero no es recomendable endeudarse por encima de la necesidad real. Un monto mayor aumenta la cuota y el costo total.
¿Puedo escoger cualquier plazo?
Los plazos disponibles dependen del producto, el monto, la edad, la renta, el perfil del cliente y las políticas vigentes.
¿Una cuota menor siempre significa un crédito más barato?
No. Una cuota menor puede deberse a un plazo más largo, lo que puede aumentar el costo total de la operación.
¿Qué diferencia hay entre tasa y CAE?
La tasa muestra el interés aplicado, mientras que la CAE incorpora otros costos y permite comparar créditos en condiciones similares.
¿Qué diferencia hay entre CAE y costo total?
La CAE se expresa como porcentaje y sirve principalmente para comparar. El costo total se expresa en dinero e indica cuánto devolverás durante toda la operación.
¿Es obligatorio contratar un seguro?
Depende del producto y de la cobertura. En el crédito de consumo, BancoEstado informa que no es obligatorio contratar seguros ni otros productos para obtener el crédito, pero debes revisar la cotización específica.
¿Me pueden pedir aval?
El banco puede solicitar garantías personales o reales según el producto, el monto y la evaluación de riesgo. Si firmas como aval o codeudor, puedes asumir una responsabilidad importante frente a la deuda.
¿Qué significa ser codeudor solidario?
Un codeudor solidario puede quedar obligado al pago de la deuda en condiciones similares al titular. No firmes como codeudor sin conocer el saldo, la cuota, el plazo y las consecuencias de un incumplimiento.
¿Puedo solicitar un préstamo si soy extranjero?
BancoEstado publica requisitos específicos para personas extranjeras, entre ellos contar con permanencia definitiva durante el tiempo mínimo indicado para el producto. Debes confirmar tu situación directamente con el banco.
¿Puedo usar documentos digitales?
Algunos canales aceptan documentos digitales, pero el formato y la vigencia dependen del producto. Presenta archivos legibles y conserva los originales.
¿Cuánto demora la aprobación?
El tiempo depende del producto y de la revisión. Una solicitud sencilla puede resolverse con rapidez, mientras que un crédito hipotecario requiere tasación, estudio de títulos y revisión legal.
¿Qué hago si mi solicitud queda pendiente?
Pregunta qué documento o validación falta y cuál es el canal para entregarlo. No envíes información confidencial a números o correos no verificados.
¿Puedo solicitar una copia del contrato?
Solicita y conserva el contrato, la hoja resumen, la cotización, los anexos de seguros y los comprobantes de pago.
¿Qué hago si no entiendo una cláusula?
Pide que te la expliquen antes de firmar. Si la operación es compleja, considera solicitar asesoría independiente.
Documentos recomendados para preparar una solicitud
La siguiente lista es orientativa y puede variar según el tipo de crédito:
- Cédula de identidad vigente.
- Comprobante de domicilio.
- Últimas liquidaciones de sueldo.
- Certificado de antigüedad laboral.
- Certificado de cotizaciones previsionales.
- Contrato de trabajo.
- Boletas de honorarios.
- Declaraciones mensuales y anuales de impuestos.
- Cartolas bancarias.
- Contratos de arriendo.
- Certificado de dominio de propiedades arrendadas.
- Antecedentes de otras deudas.
- Cotización del bien o servicio que deseas financiar.
- Documentos de la propiedad, si se trata de un hipotecario.
- Antecedentes migratorios, si eres extranjero.
Recomendaciones finales antes de firmar
- Confirma el nombre exacto del producto financiero.
- Revisa cuánto dinero recibirás realmente.
- Comprueba el valor de cada cuota.
- Revisa la cantidad total de cuotas.
- Compara la CAE con otras ofertas equivalentes.
- Revisa el costo total del crédito.
- Lee los seguros y sus exclusiones.
- Pregunta por comisiones, impuestos y gastos notariales.
- Consulta las condiciones de prepago.
- Verifica la tasa de interés y si es fija o variable.
- Confirma qué ocurre si te atrasas.
- Guarda una copia de todos los documentos.
- No firmes bajo presión.
- No entregues claves ni códigos de seguridad.
Para solicitar un préstamo de BancoEstado normalmente debes acreditar identidad, ingresos, antigüedad laboral, domicilio y una capacidad de pago suficiente. Los trabajadores dependientes suelen presentar liquidaciones de sueldo, certificado de antigüedad y cotizaciones; los independientes pueden necesitar boletas, declaraciones tributarias, inicio de actividades, contratos y cartolas bancarias; y los rentistas deben respaldar sus contratos de arriendo y los pagos recibidos.
Las personas extranjeras deben revisar especialmente las condiciones de residencia definitiva, RUT, ingresos y documentación migratoria. En los créditos hipotecarios se agregan antecedentes de la propiedad, tasación, estudio de títulos, pie, seguros y documentos legales.
Antes de firmar, no te fijes solamente en el valor de la cuota. Compara la CAE, el costo total, la tasa, los seguros, los impuestos, las comisiones y la cantidad de cuotas. Una cuota baja puede terminar siendo más costosa si el plazo es demasiado largo.
Finalmente, recuerda que ningún requisito básico garantiza la aprobación. BancoEstado realiza una evaluación comercial y de riesgo, y puede solicitar antecedentes adicionales. Solicita información por canales oficiales, protege tus claves y toma el crédito solamente si la cuota es compatible con tu presupuesto durante todo el plazo de la deuda.
FUAS: requisitos, datos y documentos para completar el formulario
Crédito CAE: requisitos para solicitar financiamiento
Becas Junaeb: requisitos y cómo revisar las alternativas
Bono PAD para parto: requisitos y qué consultar en Fonasa
Beca Indígena: requisitos y documentos de postulación
Subir
Deja una respuesta